房地产众筹深度观察报告 股权投资管理的机遇、风险与未来
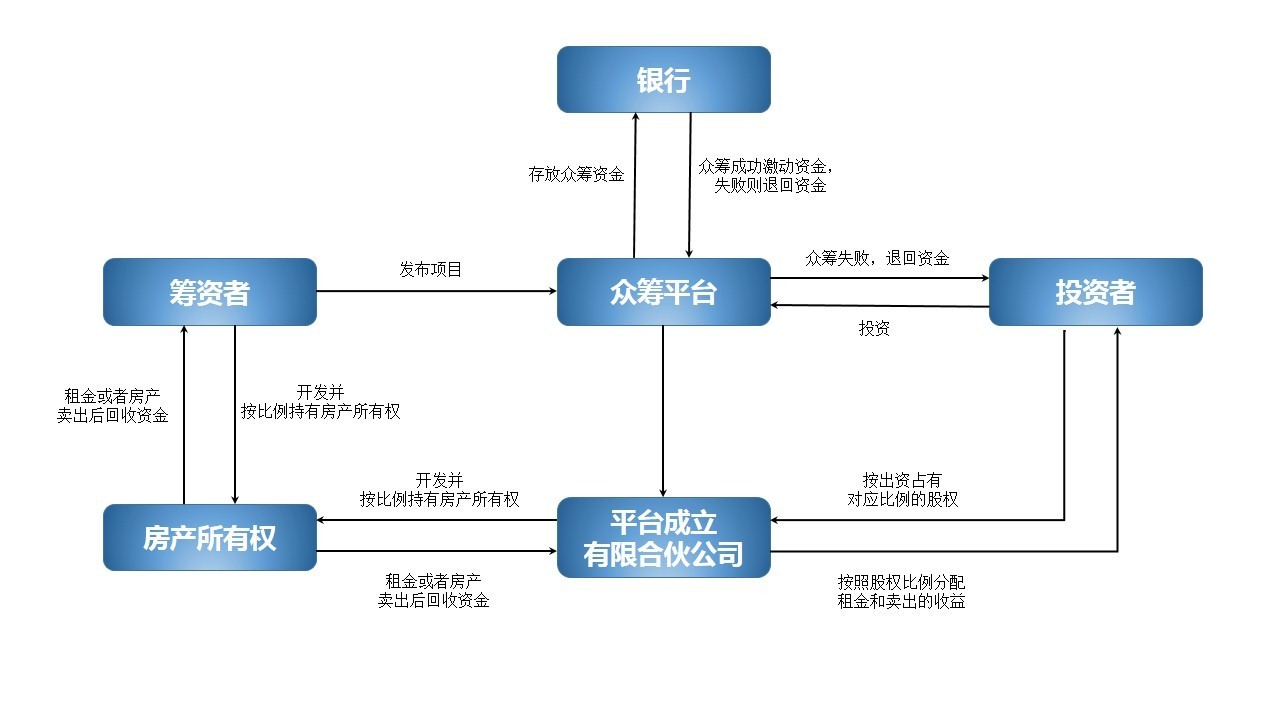
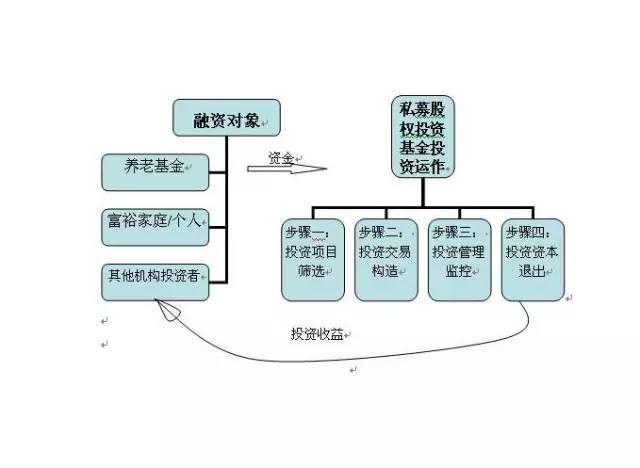
一、引言\n\n过去十年,房地产众筹作为金融科技与不动产投资交织的产物,经历了从野蛮生长到监管收紧的完整周期。在“房住不炒”和去杠杆的宏观背景下,传统的债权型众筹逐渐式微,而股权投资管理模式正成为行业探索的新方向。本报告聚焦房地产众筹中的股权投资管理,剖析其运作逻辑、核心风险与演进路径。\n\n## 二、房地产众筹的范式转型:从债权到股权\n\n早期房地产众筹多以“固定收益”为卖点,本质是开发商向散户的阶段性借款,刚性兑付压力大,容易演变为非法集资。随着监管趋严,股权投资管理逐渐占据主流——投资者不再是“债主”,而是成为项目公司的股东,按持股比例分享项目开发、运营或退出的利润,同时也承担相应亏损风险。\n\n这种转型意味着众筹平台从“信用中介”变为“资产管理者”,对股权投资的投前尽调、投后管理和退出安排提出了更高要求。\n\n## 三、股权投资管理的核心模式\n\n### 1. 项目直投型\n平台针对单一房地产项目设立有限合伙或项目公司,众筹资金直接用于土地款、建安成本等。管理方通常持有少量GP份额并收取管理费及Carry(超额收益分成)。收益主要来自销售回款或持有期间的租金现金流。\n\n### 2. 基金组合型\n通过SPV(特殊目的实体)归集众筹资金,分散投资于多个项目,每个项目独立核算。这类模式更符合股权投资管理的分散风险原则,但对平台的资金托管、信息披露能力要求极高。\n\n### 3. 资产证券化+股权交易所挂牌\n部分合规平台尝试将物业收益权打包成Reits-like产品,通过地方股权交易中心或私募基金渠道发行。投资者实质持有的是分级份额中的权益级,追求资产增值而并非固定利息。\n\n## 四、股权投资管理中的关键风险点\n\n- 流动性极低:非上市股权无公开转让市场,多数项目锁定2–5年甚至更久。\n- 信息高度不对称:中小投资者很难核实地块权属、项目净负债、优先受偿安排。\n- 多层SPV剥离控制权:管理人可能通过嵌套结构掏空资产,削弱股东监控能力。\n- 退出依靠再融资或清盘:若资本市场或销售市场遇冷,退出方案形同虚设。\n- 收益分配陷阱:前端管理费过高、回款先还开发商债权、剩余利润才归众筹股东的情况常有发生。\n\n因此,真正的股权投资管理不仅是方案设计,更需独立的财务监督、审计与托底机制(优先跟投、劣后担保等)。\n\n## 五、国内外典型实践比较\n\n- 美国:Fundrise、RealtyMogul:侧重于多元化收益型物业,采用有限责任公司或Reits结构,遵守Reg A+或Reg D,较透明。\n- 中国:平安好房、众筹客(已清退)以及个别国企背景的资管计划:多偏向项目开发,受政策波动大,退出周期变长。经验表明管控专户、强制信息披露靠平台自觉远远不够。\n当下地产私募股权已拉开新一轮对股权众筹专业管理能力的需求。\n\n## 六、股权投资管理系统建设建议\n\n推动房地产众筹从边缘创新走向可持续金融工具,需以下几项基建:\n\n1. 托管独立:众筹资金必须由商业银行或信托公司托撤,避免自建资金池。\n2. 份额确权与实名化+登记中心:通过中证登或区域股权市场登记股东名册,使股权可权属明晰。\n3. 以基金法/合伙企业法为指导细化管理权益:设定关键人士锁定、关联交易表决机制。\n4. 定期净资产穿透审计:特别留意有限合伙中的其他合伙业绩与负担。\n5. 跟投机制:开发商/众筹平台必须在任何一个项目跟或优先保障当中充到劣后盾或主劣。
{
如若转载,请注明出处:http://www.china-szs.com/product/45.html
更新时间:2026-09-29 05:58:31