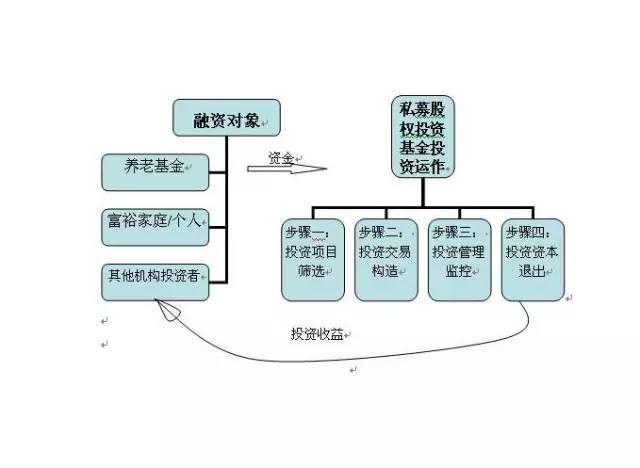
资产配置视角下的股权投资 变革、迭代与管理新范式
在当今复杂多变的全球经济环境中,资产配置的核心逻辑正经历深刻重塑。传统的股债二元配置已难以满足机构投资者与高净值人群对收益与风险的双重诉求。在这一背景下,股权投资作为资产配置中不可或缺的收益引擎,其自身的变革、迭代与管理模式也发生了根本性转变。
一、股权投资在资产配置中的角色跃迁
过去十年,股权投资从资产组合中的“卫星策略”逐步走向“核心配置”。低利率环境、公开市场波动加剧以及私募市场超额收益的吸引力,共同推动了这一转变。据Preqin等机构数据,全球私募股权资产管理规模已突破数万亿美元,且仍在持续增长。投资者不再仅仅将股权投资视作博取高收益的工具,而是将其视为实现长期抗通胀、分散风险、参与结构性成长的重要载体。
这一角色跃迁的背后,是资产配置者对长期资本、流动性溢价和主动管理价值的重新认识。股权投资具有天然的低流动性、高门槛和长周期特征,恰好契合养老金、主权基金、捐赠基金等长期资金的配置需求。
二、股权投资的变革驱动力
1. 宏观经济与利率环境的逆转
全球货币宽松时代的结束,使得依赖廉价杠杆的收购模式面临挑战。利率上升推高了融资成本,降低了杠杆收购的回报预期。这迫使股权投资机构从单纯的财务工程转向真正的价值创造——通过运营改进、战略重塑和数字化转型来提升被投企业内生增长。
2. 科技与产业结构的颠覆
人工智能、新能源、生物科技等前沿领域正在颠覆传统行业格局。股权投资的方向也随之调整:从过去的消费、传统制造,转向硬科技、绿色经济和数字基础设施。这一变革要求管理团队不仅具备财务能力,更需拥有深厚的产业认知和技术判断力。
3. 竞争加剧与回报分化
大量资金涌入私募市场,导致优质项目估值高企,amorçage竞争白热化。与此头部基金与尾部基金的业绩差距不断扩大。这促使LP(有限合伙人)更加审慎地筛选GP(普通合伙人),也推动GP重新思考差异化策略——如聚焦细分领域、延长持有期、加强投后管理。
正如某大型保险机构首席投资官所言:“过去我们问GP能不能拿到项目,现在我们问GPT能否为企业创造真正的运营价值。”
三、股权投资的迭代:从模式到策略
1. 从杠杆收购到运营驱动
经典的杠杆收购模型在高利率下式微,取而代之的是以运营提升为核心的价值创造模式。私募股权基金纷纷组建内部运营团队,招募行业专家,系统性推动被投企业在供应链、定价、数字化和ESG等方面的改善。
2. 从单一基金到多策略平台
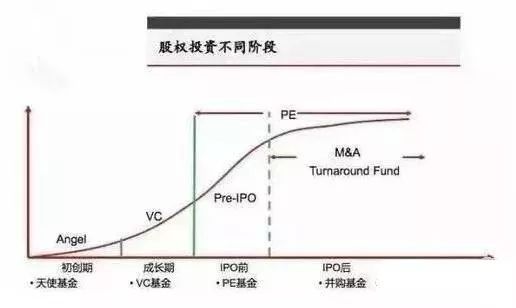
为了适应不同风险收益偏好和流动性需求,头部管理机构已发展为多策略平台,涵盖并购、成长股权、风险投资、信贷、二级份额和基础设施等。这使得LP可以在一个平台上完成跨周期、跨阶段的配置,也提高了资金使用效率。
3. 从主动管理到主动赋能
股权投资的“主动”含义不断深化。除了参与董事会和战略决策,GP开始深度介入企业的日常运营、人才引进和技术对接。投后管理不再是附属服务,而是核心竞争力。部分基金甚至设立了专门的价值创造部门,量化投后干预对IRR的贡献。
4. 从全球撒网到区域聚焦
全球化配置曾是分散风险的手段,但地缘政治紧张和供应链重组正在改变这一逻辑。投资者更倾向于在熟悉的法律、文化和产业环境中深耕,区域聚焦型基金重新获得青睐。新兴市场仍然提供结构性机会,但需要更精细的本土化运营能力。
四、股权投资管理的新范式
在新的市场环境下,股权投资管理需要构建系统性能力,而非依赖明星基金经理的个人直觉。
1. 资产配置层面的管理
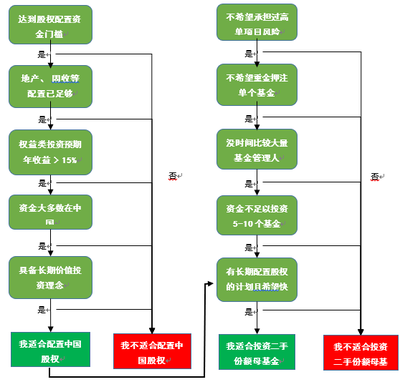
对于LP而言,股权投资管理首先始于资产层面的顶层设计。需要明确:股权投资在总组合中的比例、子策略(并购/成长/风投)的配比、地域与行业的分散度、以及流动性管理。由于股权投资现金流具有“J曲线”特征,LP必须做好长期资金规划,避免在未成熟期被迫转让份额。
2. 管理人筛选与尽调深化
选择GP时,除了历史业绩,更需考察其团队稳定性、投资纪律、价值创造能力和利益一致性。尽调过程应穿透至具体项目,验证其退出路径和实际回报。ESG因素也逐渐成为筛选GP的硬性指标。
3. 组合监控与风险管理
股权投资的风险管理不同于公开市场,无法实时估值和快速调仓。因此,需建立以季度为周期的监控体系,跟踪底层企业的经营指标、债务状况和退出进展。要管理好汇率风险、集中度风险和合伙人关键人风险。
4. 退出策略的前置化
退出是股权投资的“惊险一跃”。IPO窗口波动加大,并购退出和二级份额转让变得更为重要。优秀的管理人会在投资时即制定退出路线图,并在持有期内根据市场变化动态调整——例如通过接续基金、科创板/北交所上市或战略出售等方式实现退出。
5. 数字化与数据驱动
股权投资管理正在被数字化工具重塑。从项目挖掘、尽调到投后监控和业绩归因,数据平台的应用提高了决策效率。部分领先机构还利用AI分析行业趋势、评估管理层质量,甚至预测退出时机。但需注意,数据无法替代对人和商业本质的判断。
五、未来展望:在不确定性中寻找确定性
股权投资将继续在资产配置中扮演关键角色,但其运作逻辑已不可逆地转向深度价值创造和专业运营。成功的投资者将是那些能够:
- 在配置层面保持纪律,坚守长期主义;
- 在策略层面拥抱变革,从杠杆转向赋能;
- 在管理层面构建系统能力,实现可复制、可验证的投资流程。
对于中国的股权投资市场而言,注册制改革、产业升级和“专精特新”战略为本土基金提供了独特机遇。但募资难、退出渠道收窄和内卷化竞争也提出了严峻挑战。唯有真正回归价值投资本源,以管理创造阿尔法,才能在下一轮周期中行稳致远。
简言之,资产配置视角下的股权投资,不再是简单的“买入并持有”,而是一场关于变革、迭代与专业管理的持久战。谁能在不确定中构建确定的体系化能力,谁就将赢得未来。
如若转载,请注明出处:http://www.china-szs.com/product/48.html
更新时间:2026-09-29 21:47:11